Rizikové životní pojištění osob

Životní pojistka nemá být spořicí černá díra ani předražená platba za banální úrazy. Nastavujeme neprůstřelnou ochranu pro skutečné životní katastrofy – invaliditu, vážné nemoci a dlouhodobý výpadek příjmu – bez zbytečných výluk a skrytých přirážek.
Finance jasný jak facka!

Proč řešit životní pojištění právě s námi

Nekryjeme drobnosti, ale katastrofy. Chráníme to nejcennější – vaši schopnost vydělávat peníze a zabezpečit rodinu.
01

Důraz na velká rizika (invalidita 1., 2. i 3. stupně)

Dlouhodobý výpadek příjmu kvůli nemoci či invaliditě rodinu finančně položí, státní dávky nestačí. Nastavujeme robustní částky tam, kde na tom skutečně záleží – zejména pro případ invalidity z důvodu nemoci.
02

Čisté rizikové pojištění bez drahého spoření

Odstraňujeme staré modely investičního životního pojištění (IŽP), kde vaše peníze mizely v poplatcích pojišťovny. Pojištění slouží výhradně k ochraně, investování řešíme odděleně, transparentně a efektivně.
03

Důsledný audit zdravotního dotazníku

Nejhorší noční můra je platit roky pojistku a při problému dostat zamítnutí kvůli špatně vyplněnému formuláři. Pečlivě procházíme vaši anamnézu a zajišťujeme předocenění u pojišťoven předem.
Zabezpečení příjmu a rodiny - jasný jak facka!

Získejte neprůstřelnou ochranu rodinného příjmu bez drahých zbytečností a skrytých výluk.

Ozveme se vám do 24 hodin, řádek po řádku prověříme vaše stávající smlouvy, vyřadíme drahé zbytečnosti a nastavíme pevnou ochranu pro případ vážné nemoci či invalidity.

Jak probíhá správné nastavení životního pojištění krok za krokem

Máte pocit, že se zodpovědně staráte o rodinu, poctivě platíte životní pojistku, a tak jste v klidu? Bohužel většina smluv na českém trhu je nastavena zcela chybně. Mnoho lidí platí zbytečně drahé připojištění na drobné úrazy a „zlomený malíček“, ale u kritických životních situací mají sjednané směšné almužny.

Pokud vypadnete z práce na půl roku kvůli těžké nemoci, státní nemocenská vám hypotéku ani rodinné výdaje nezaplatí. A nejhorší noční můra? Když se něco stane a pojišťovna odmítne plnit kvůli skrytým výlukám nebo špatně vyplněnému zdravotnímu dotazníku z minulosti. Staré pojistky navíc často utápějí vaše peníze v poplatcích, ze kterých bohatne pouze pojišťovna.

Životní pojistka nemá být spořicí past. Má to být pevná záchranná síť, která podrží vás i vaši rodinu, když jde do tuhého. Správná smlouva nekryje banality, ale katastrofy. Je nastavená přesně na míru vašim reálným příjmům, hypotékám a zdravotnímu stavu – hlavně bez nesmyslných přirážek a chytáků v malém písmu.

Klíčová rizika, která musí krýt každá funkční pojistka

  • Invalidita 1., 2. a 3. stupně (až 95 % invalidit vzniká nemocí, pouze 5 % úrazem! Správná pojistka musí krýt obojí).
  • Závažná onemocnění: Rakovina, infarkt, mrtvice, roztroušená skleróza s okamžitou výplatou statisíců až milionů na léčbu a rehabilitaci.
  • Dlouhodobá pracovní neschopnost: Dorovnání propadu státní nemocenské od 29. dne nemoci tak, abyste pokryli celou hypotéku i výdaje.
  • Smrt živitele rodiny: Finanční zabezpečení partnera a dětí s klesající pojistnou částkou kopírující zůstatek hypotéky.

4 kroky ke stabilní ochraně vaší rodiny

  1. Audit stávající smlouvy – Projdeme stávající pojistku řádek po řádku, vyházíme drahé zbytečnosti a prověříme nastavené limity.
  2. Výpočet potřebného krytí – Spočítáme vaši přesnou finanční mezeru podle výše příjmu, úvěrů, věku dětí a rezerv.
  3. Nezávislé předocenění zdravotního stavu – Vyplníme dotazník naprosto přesně a oslovíme více pojišťoven, abychom získali krytí bez výluk.
  4. Sjednání a dlouhodobá správa – Smlouvu pravidelně aktualizujeme podle toho, jak splácíte hypotéku a jak rostou vaše děti.
Často kladené otázky

Vše, co potřebujete vědět před startem

Proč nedoporučujete investiční životní pojištění (IŽP)?
IŽP spojuje pojištění a investování do jednoho nepřehledného balíčku, kde platíte obří poplatky pojišťovně i správcům fondů. Zásadou moderního finančního poradenství je tyto dvě věci striktně oddělit: pojištění má krýt velká rizika za co nejnižší cenu, zatímco investice mají zhodnocovat peníze přímo v nízkonákladových fondech.
Kolik procent z mého příjmu by mělo pojištění optimálně stát?
Kvalitně nastavené rizikové životní pojištění rodiny by mělo běžně stát mezi 3 až 5 % čistého měsíčního příjmu. Pokud platíte více, je velmi pravděpodobné, že máte smlouvu přeplácanou drahými úrazovými složkami nebo spořicími poplatky.
Co se stane, když už mám nějaké zdravotní problémy z minulosti?
Zdravotní minulost se v žádném případě nesmí zatajovat. Provedeme tzv. předocenění u několika partnerských pojišťoven najednou. Zjistíme, která pojišťovna je ochotna vás přijmout za standardních podmínek nebo s minimální výlukou, a vybereme pro vás to nejvstřícnější řešení.
Pomůžete mi i v případě, že se mi stane úraz nebo nemoc?
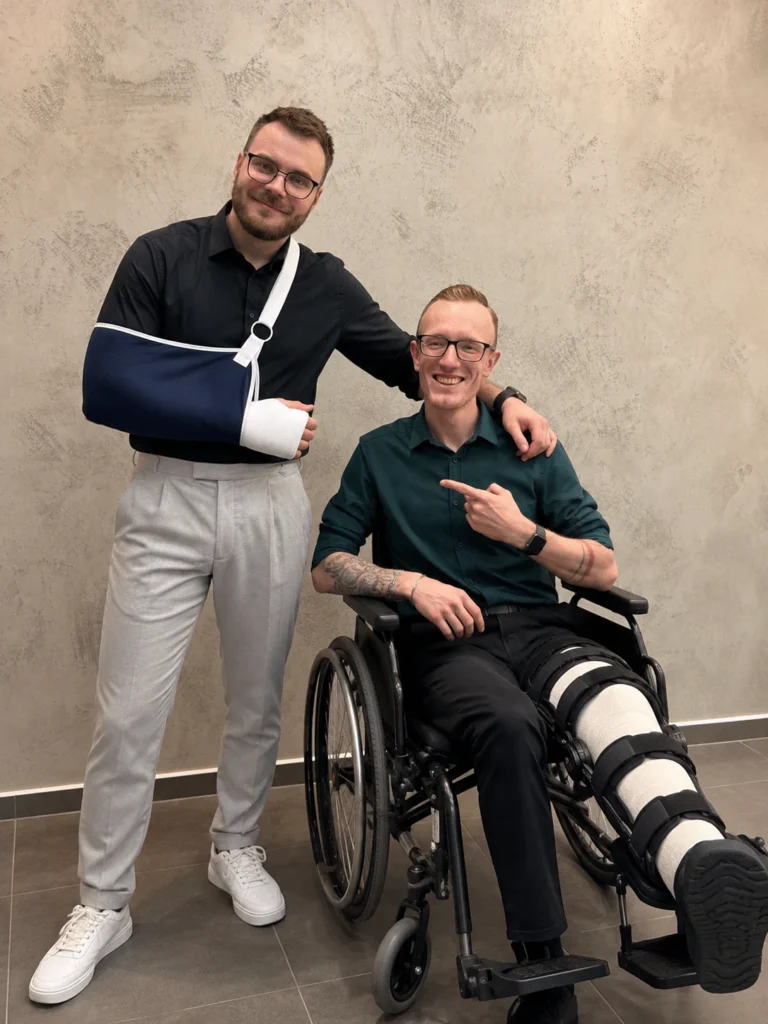
Jednoznačně! Právě v momentě škody se pozná rozdíl mezi prodejcem a poctivým poradcem. Nevoláte na anonymní linku pojišťovny – zavoláte přímo nám, pomůžeme vám škodu správně nahlásit, zajistíme lékařské zprávy a pohlídáme, aby pojišťovna vyplatila plnění v plné výši.
Pojďme spočítat vaše možnosti

Ozveme se vám do 24 hodin, řádek po řádku prověříme vaše stávající smlouvy, vyřadíme drahé zbytečnosti a nastavíme pevnou ochranu pro případ vážné nemoci či invalidity.

Odesláním souhlasíte se zpracováním osobních údajů.