Chraňte svůj domov i investiční byty před pastí zvanou podpojištění. Zkontrolujeme reprodukční hodnotu stavby, nastavíme automatické hlídání inflace (indexaci) a zajistíme komplexní krytí odpovědnosti z držby nemovitosti i škod způsobených nájemníky.
Propojujeme finanční analytiku se znalostí realitního trhu a oceňovacích systémů Valuo pro stoprocentní bezpečí vašeho domova.
01
Konec rizika a pasti podpojištění
Ceny stavebních materiálů vyletěly nahoru. Pokud máte smlouvu starší než 2 roky, pojišťovna vám při požáru zkrátí plnění klidně o 50 %. Nastavíme pojistné částky na reálnou reprodukční hodnotu dneška.
02
Robustní pojištění odpovědnosti z držby nemovitosti
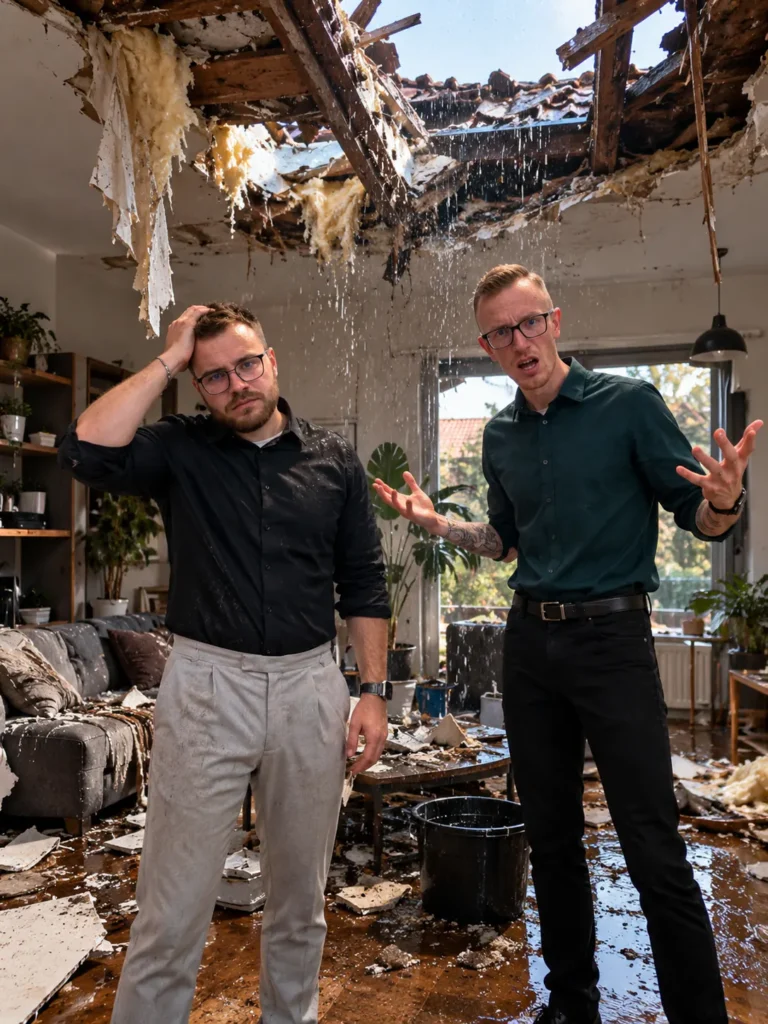
Prasklá stoupačka, která vytopí tři patra pod vámi, pád tašky ze střechy nebo rampouch na chodník. Kryjeme škody na majetku i zdraví sousedů a kolemjdoucích do desítek milionů korun.
03
Speciální balíčky pro pronajímatele a investiční byty
Chráníme majitele nájemních bytů před vandalismem ze strany nájemníků, škodami na vybavení bytu, ušlým nájemným při neobyvatelnosti bytu i náklady na právní spory.
Ochrana domova a majetku - jasný jak facka!
Chraňte svůj domov před pastí podpojištění dříve, než přijde první nečekaná škoda.
Ozveme se vám do 24 hodin, pomocí systému Valuo přepočítáme reálnou hodnotu stavby a nastavíme automatickou indexaci, aby vám pojišťovna při škodě vyplatila plnou částku.
Jak probíhá správné zabezpečení vašeho domova krok za krokem
Ceny stavebních materiálů, řemeslných prací i samotných nemovitostí vyletěly v posledních letech raketově nahoru. Málokdo si ale uvědomuje, že pokud má smlouvu na dům či byt starou více než dva nebo tři roky, pravděpodobně spadl do nebezpečné pasti zvané podpojištění.
Co to znamená v tvrdé praxi? Pokud máte dům pojištěný na 4 miliony korun, ale jeho nová výstavba dnes stojí 8 milionů korun, pojišťovna vám při celkové škodě (např. vyhoření) nevyplatí ani ty 4 miliony. Zkrátí plnění poměrně o 50 % a vyplatí vám pouhé 2 miliony korun! Zůstane vám polovina peněz, střecha nad hlavou nikde a dluh na hypotéce na krku.
A co vytopený soused od prasklé hadičky k pračce nebo byt zdevastovaný nepoctivým nájemníkem? Bez správně nastaveného pojištění odpovědnosti jdou veškeré opravy přímo z vaší rodinné peněženky. Kontrolujeme vaše smlouvy, aktualizujeme pojistné částky pomocí systému Valuo a nastavujeme kompletní ochranu vašeho domova i investičních bytů bez zbytečných přirážek.
Nemovitost vs. Domácnost: Co má obsahovat kvalitní smlouva
Pojištění domácnosti: Všechno vybavení, které by vypadlo, kdybyste dům otočili vzhůru nohama – nábytek, kuchyňské spotřebiče, elektronika, oblečení, sportovní vybavení ve sklepě.
Pojištění občanské odpovědnosti: Škody způsobené vámi, vašimi dětmi (např. rozbité zboží v obchodě) nebo zvířaty.
Asistenční služby zdarma: Zámečník při zabouchnutí dveří, pohotovostní instalatér, oprava porouchaného plynového kotle.
4 kroky k ochraně vašeho domova
Výpočet reprodukční hodnoty přes Valuo – Zjistíme přesné náklady na opětovnou výstavbu nemovitosti v dnešních cenách.
Prověření lokality a rizik – Zkontrolujeme povodňové mapy, riziko sesuvu půdy a specifika vaší lokality.
Aktivace automatické indexace – Zapneme hlídání inflace, díky kterému pojišťovna garantuje, že smlouva nikdy nespadne do podpojištění.
Sjednání a uložení do klientského portálu – Smlouvu podepíšete na dálku a máte k ní nepřetržitý přístup.
Podpojištění vzniká ve chvíli, kdy je pojistná částka ve smlouvě nižší než skutečná hodnota znovupořízení nemovitosti. V případě škody má pojišťovna ze zákona právo krátit plnění ve stejném poměru, v jakém je dům podpojištěn. Vyhnete se mu pravidelnou aktualizací částek a zapnutím doložky o automatické indexaci.
Ano, ale musí být ve smlouvě správně zahrnuty tzv. nebytové prostory a příslušenství. Kvalitní pojištění domácnosti kryje kola a lyže v uzamčeném sklepě, zahradní nábytek, sekačku i nářadí v kůlně až do stanoveného limitu.
Jako majitel bytu potřebujete pojištění stavby (pro případ živlů a zničení bytu) a speciální pojištění odpovědnosti pronajímatele. Doporučujeme také po nájemníkovi požadovat jeho vlastní pojištění odpovědnosti v běžném občanském životě, které kryje škody na cizím majetku.
Nejprve zabraňte zvětšování škody (např. zastavte hlavní uzávěr vody). Vše podrobně nafoťte a natočte na mobilní telefon dříve, než začnete s úklidem. Následně kontaktujte přímo náš tým – škodu za vás nahlásíme pojišťovně a pohlídáme hladké proplacení faktur.
Pojďme spočítat vaše možnosti
Ozveme se vám do 24 hodin, pomocí systému Valuo přepočítáme reálnou hodnotu stavby a nastavíme automatickou indexaci, aby vám pojišťovna při škodě vyplatila plnou částku.
Odesláním souhlasíte se zpracováním osobních údajů.
Respektujeme vaše soukromí
Tento web používá soubory cookies a obdobné technologie pro zajištění správného fungování, analýzu návštěvnosti a personalizaci finančních kalkulaček i nabídek.
Funkční
Vždy aktivní
Technické uložení nebo přístup je nezbytně nutný pro legitimní účel umožnění použití konkrétní služby, kterou si odběratel nebo uživatel výslovně vyžádal, nebo pouze za účelem provedení přenosu sdělení prostřednictvím sítě elektronických komunikací.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Technické uložení nebo přístup, který se používá výhradně pro statistické účely.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Technické uložení nebo přístup je nutný k vytvoření uživatelských profilů za účelem zasílání reklamy nebo sledování uživatele na webových stránkách nebo několika webových stránkách pro podobné marketingové účely.